Ogni anno, a febbraio, l’amministratore deve ricostruire chi ha ricevuto compensi con ritenuta, quanto ha incassato e quanto è stato trattenuto e versato. Questa guida spiega chi deve fare la Certificazione Unica del condominio, quali sono le scadenze e come preparare i dati in EasyCondo da passare al software o all’intermediario che la trasmette.
Cosa dice la norma
Il condominio è sostituto d’imposta: quando paga un compenso soggetto a ritenuta trattiene una parte dell’importo e la versa all’Erario con l’F24 (art. 23 del DPR 600/1973). Le ritenute più comuni sono due: il 4% sui corrispettivi di appalti e servizi resi nell’esercizio d’impresa (art. 25-ter del DPR 600/1973) e il 20% sui compensi dei professionisti (art. 25). Come si applicano e si versano lo spiega la guida su ritenuta d’acconto del 4% e F24.
Chi opera ritenute deve rilasciare a ogni percipiente la Certificazione Unica e trasmetterne i dati all’Agenzia delle Entrate (art. 4, commi 6-ter, 6-quater e 6-quinquies, del DPR 322/1998). Gli adempimenti ricadono sull’amministratore, che tiene la contabilità (art. 1130 c.c.) e rappresenta il condominio (art. 1131 c.c.).
Il termine di invio dipende dal percipiente. Per il professionista pagato con la ritenuta del 20% vale quello del lavoro autonomo abituale. Per le imprese pagate con la ritenuta del 4% le CU sono state a lungo inviate entro il 31 ottobre; per il 2026, però, parte della stampa specializzata ritiene che i compensi pagati alle ditte individuali siano entrati nella precompilata e che le relative CU scadano il 30 aprile, mentre quelle delle società restano a ottobre.
Come si fa, passo passo
-
Controlla l’anagrafica dei fornitori. Vai in Anagrafica → Fornitori e apri con «Modifica» ogni fornitore pagato con ritenuta. Nella sezione «Ritenuta d’Acconto» l’interruttore deve essere attivo, con l’«Aliquota Ritenuta (%)» giusta: «4% - Ritenuta su appalti e servizi» oppure «20% - Ritenuta su lavoro autonomo».
Controlla anche «Codice Fiscale», «Partita IVA», «Indirizzo», «CAP» e «Città»: finiscono nel riepilogo. Il «Codice Fiscale» va sempre compilato: se manca, il riepilogo lo segnala con «Codice fiscale mancante» (e «CF mancante» nel PDF) invece di ripiegare sulla partita IVA, che per una ditta individuale non coincide con il codice fiscale del titolare. Per un controllo veloce dei codici fiscali c’è lo strumento verifica codice fiscale e IBAN.
-
Verifica le spese pagate nell’anno. In Contabilità → Rate e spese, scheda «Uscite / Spese», apri ogni fattura soggetta a ritenuta e controlla che abbia l’«Imponibile (€)» senza IVA (per leggerlo dalla fattura elettronica c’è il visualizzatore di fatture XML) e sia segnata «Pagata al fornitore» con la «Data Pagamento al Fornitore» reale. È questa data a decidere l’anno della CU: EasyCondo crea la ritenuta solo quando la spesa risulta pagata, secondo il principio di cassa.
-
Controlla i versamenti. In Fiscale → Ritenute d’acconto il filtro di stato mostra le ritenute «Da Versare» e quelle «Versate»; in Fiscale → Scadenzario F24 trovi gli F24 mese per mese (vedi lo scadenzario F24 del condominio). Le ritenute non versate vanno comunque certificate, ma il versamento va regolarizzato al più presto con l’F24 e il ravvedimento operoso (vedi la guida alla ritenuta del 4%).
-
Apri la Certificazione Unica e scegli l’anno. Vai in Fiscale → Certificazione Unica, scegli il condominio e l’anno con le frecce: la pagina si apre già sull’anno precedente. I quattro riquadri riassumono i dati: «Fornitori», «Totale Lordo (senza IVA)», «Imponibile» e «Ritenute Operate». Se una parte delle ritenute non risulta versata, sotto i riquadri compare un avviso in giallo con l’importo da regolarizzare.
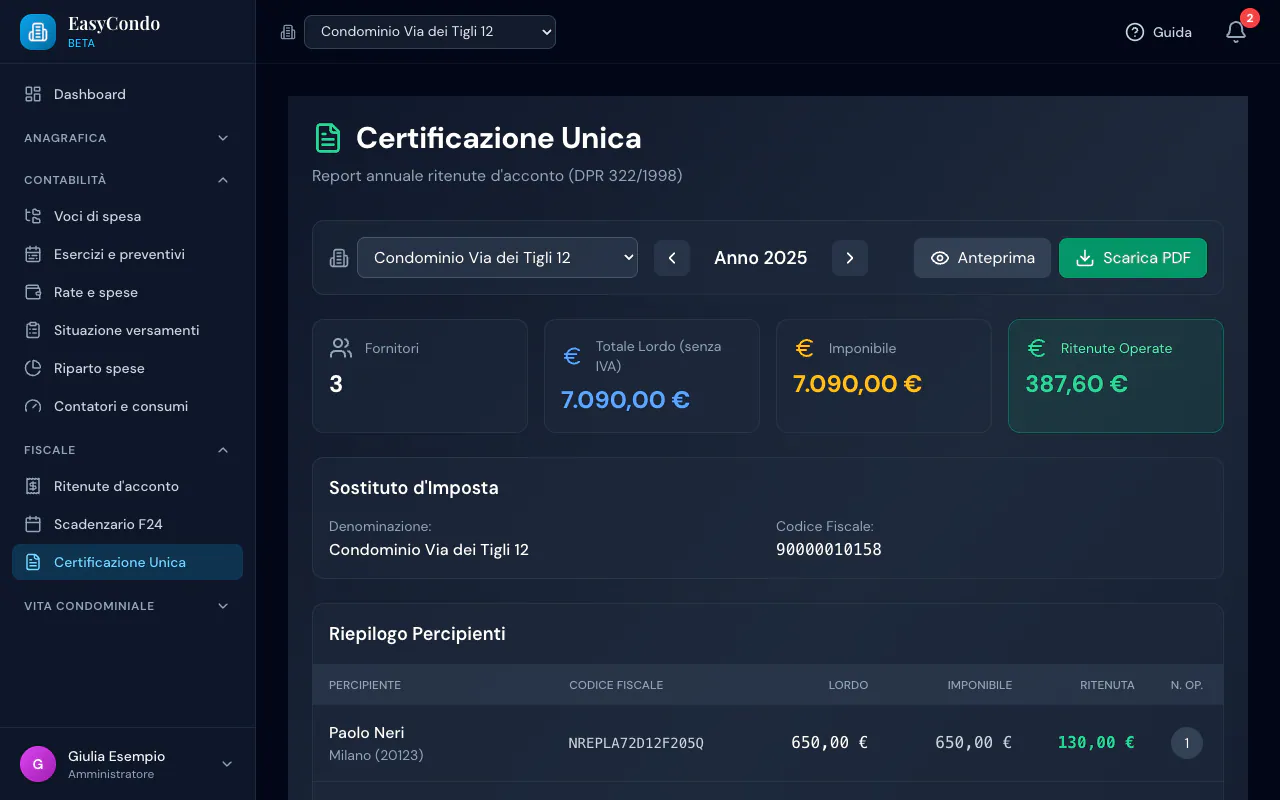
Passi 4-5: riepilogo dell'anno e sostituto d'imposta -
Verifica i dati del sostituto d’imposta. Nel riquadro «Sostituto d’Imposta» controlla la denominazione e il codice fiscale del condominio. Se sono sbagliati, correggili da Anagrafica → Condomini e unità, scheda «Condomini», con l’icona «Modifica condominio» (campi «Nome Condominio» e «Codice Fiscale»): sono i dati che passerai a chi compila la CU.
-
Controlla percipiente per percipiente. La tabella «Riepilogo Percipienti» riporta per ciascuno codice fiscale, lordo, imponibile, ritenuta e «N. Op.», cioè il numero delle ritenute registrate, una per ogni fattura pagata. Confronta ogni riga con le fatture pagate e con gli F24: un numero di operazioni diverso da quello atteso di solito indica un pagamento mancante o registrato due volte.
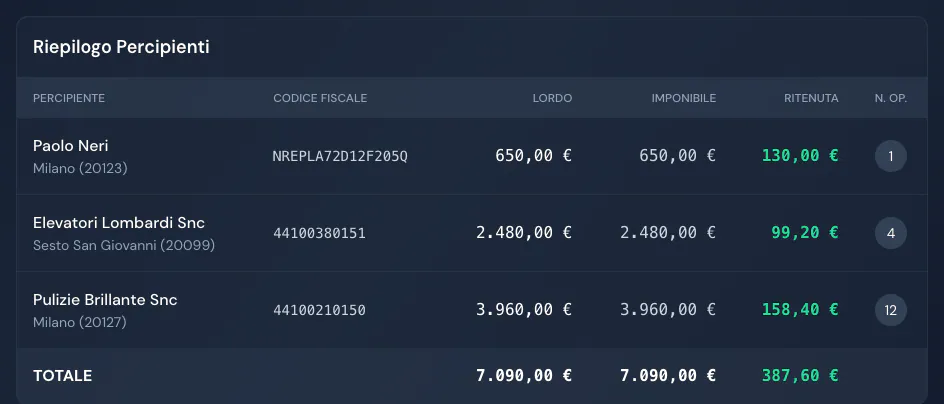
Passo 6: una riga per percipiente -
Scarica il riepilogo PDF. Con «Anteprima» lo apri nella finestra dell’app, con «Scarica PDF» lo salvi. La prima pagina riassume sostituto e percipienti con l’aliquota applicata; segue una pagina per ogni percipiente con indirizzo, lordo, imponibile, ritenute operate e numero di operazioni. Come dice il titolo, «Riepilogo dati per la Certificazione Unica», è un documento di lavoro e non la CU da consegnare.
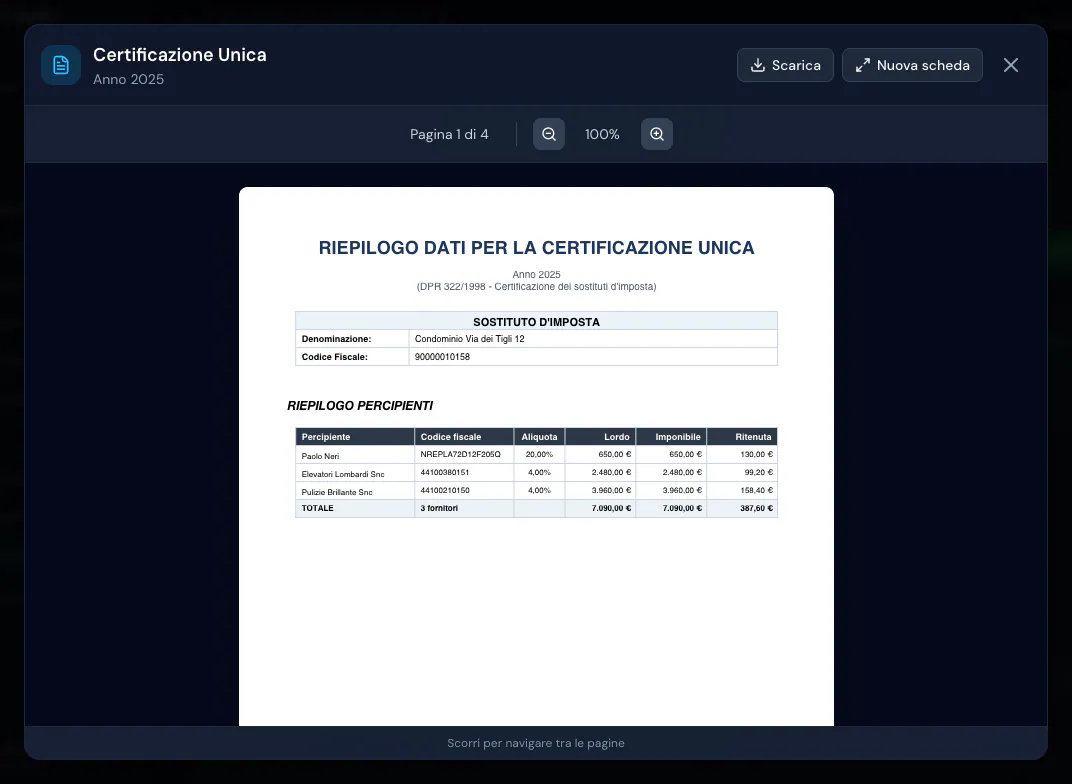
Passo 7: il PDF da passare a chi trasmette -
Fai compilare e trasmettere la CU. Passa il PDF al commercialista o all’intermediario, oppure usalo tu stesso per compilare la CU con un software che produca il file nel formato dell’Agenzia. L’invio si fa con Entratel o, per chi certifica fino a 20 percipienti, con Fisconline. Chi trasmette produce anche la CU in versione sintetica da consegnare ai percipienti entro il 16 marzo, ad esempio per PEC.
-
Conserva le ricevute e prepara il 770. Archivia le ricevute dell’Agenzia insieme al riepilogo e agli F24 dell’anno: servono per il 770, da presentare entro il 31 ottobre, e per rispondere a eventuali controlli.
Certificazione Unica in EasyCondo: cosa fa e cosa no
EasyCondo raccoglie i dati che servono alla CU senza doverli ricostruire dalle fatture:
- somma per ogni fornitore i compensi pagati nell’anno, perché la ritenuta nasce al pagamento;
- conta il lordo senza IVA, l’imponibile e la ritenuta operata, insieme al numero di operazioni;
- segnala le ritenute operate ma non ancora versate;
- produce il PDF di riepilogo, con una pagina per percipiente.
Correggere una spesa dopo il pagamento
Se ti accorgi di un errore dopo aver segnato la spesa come pagata, correggila nella spesa e non nella CU: il riepilogo si ricalcola da solo. Se cambi la «Data Pagamento al Fornitore», la ritenuta passa al mese corretto e quindi all’F24 e all’anno di CU corrispondenti; se togli il segno «Pagata al fornitore», o assegni la spesa a un fornitore non soggetto a ritenuta, la ritenuta sparisce.
Una ritenuta già versata o inclusa in un F24 confermato, invece, è un fatto fiscale: EasyCondo rifiuta le modifiche alla spesa che la contraddirebbero. Se il versamento è stato registrato per errore, stornalo prima da Fiscale → Scadenzario F24; altrimenti la correzione passa dal commercialista, con un F24 integrativo o una CU sostitutiva.
CU, 770 e quadro AC: tre adempimenti diversi
I tre adempimenti partono dagli stessi pagamenti ma non vanno confusi:
- La CU certifica i compensi e le ritenute di ogni percipiente. Si consegna al percipiente e si trasmette all’Agenzia.
- Il modello 770 è la dichiarazione annuale del sostituto d’imposta: riepiloga le ritenute operate e i versamenti fatti con l’F24. I totali devono coincidere con quelli delle CU e degli F24.
- Il quadro AC sta nella dichiarazione dei redditi dell’amministratore, non in quella del condominio. Riporta i dati del condominio e dei fornitori da cui il condominio ha acquistato beni e servizi per più di 258,23 € nell’anno per singolo fornitore. Sono escluse le forniture di acqua, energia elettrica e gas e le prestazioni su cui il condominio ha operato la ritenuta, che risultano già da CU e 770.
Dopo la chiusura dell’esercizio, gli stessi pagamenti finiscono anche nel rendiconto condominiale. Se i dati fiscali e quelli del rendiconto vengono dalla stessa contabilità, i conti tornano anche davanti ai condòmini.
Esempio pratico
Nel 2025 il Condominio Via dei Tigli 12 di Milano ha pagato con ritenuta tre fornitori: il geometra Paolo Neri per una perizia, Elevatori Lombardi Snc per la manutenzione dell’ascensore e Pulizie Brillante Snc per la pulizia delle scale. In Fiscale → Certificazione Unica, con l’anno 2025, EasyCondo mostra:
| Percipiente | Aliquota | Lordo e imponibile | Ritenuta | N. Op. |
|---|---|---|---|---|
| Paolo Neri, geometra | 20% | 650,00 € | 130,00 € | 1 |
| Elevatori Lombardi Snc | 4% | 2.480,00 € | 99,20 € | 4 |
| Pulizie Brillante Snc | 4% | 3.960,00 € | 158,40 € | 12 |
| Totale | 7.090,00 € | 387,60 € |
I conti tornano: 650,00 × 20% = 130,00 €; 2.480,00 × 4% = 99,20 €; 3.960,00 × 4% = 158,40 €. Gli F24 del 2025 risultano tutti versati, quindi non compare nessun avviso di ritenute da regolarizzare.
Le tre CU dovevano essere consegnate entro il 16 marzo 2026. Per l’invio, seguendo la lettura più diffusa per il 2026:
- la CU del geometra, che riguarda lavoro autonomo abituale, andava trasmessa entro il 30 aprile 2026;
- le due CU delle società, pagate con la ritenuta del 4%, si trasmettono entro il 31 ottobre 2026, salvo diverse indicazioni nelle istruzioni della CU 2026, da confermare con il commercialista. Nel 2026 il 31 ottobre cade di sabato, quindi il termine slitta a lunedì 2 novembre 2026, come quello del 770.
Il commercialista dello studio riceve il PDF scaricato con «Scarica PDF», compila le CU nel modello approvato, le trasmette con Entratel e restituisce le ricevute, che l’amministratore archivia con gli F24 per il 770. Per la CU 2027 i termini saranno nelle istruzioni che l’Agenzia di norma pubblica a gennaio.
Errori frequenti
- Contare le fatture per data di emissione. La CU segue il principio di cassa: conta l'anno in cui il condominio ha pagato il fornitore. Una fattura di dicembre pagata a gennaio va nella CU dell'anno dopo.
- Segnare la spesa come pagata senza la data giusta. In EasyCondo la ritenuta nasce quando segni la spesa «Pagata al fornitore» e prende la «Data Pagamento al Fornitore»: una data sbagliata sposta la ritenuta in un altro mese e, a cavallo d'anno, in un'altra CU.
- Mandare tutte le CU a ottobre. Il termine del 31 ottobre vale solo per i redditi non dichiarabili con la precompilata. Le CU dei professionisti (ritenuta del 20%) hanno un termine più vicino, nel 2026 il 30 aprile; per i compensi del 4% pagati alle ditte individuali parte della stampa specializzata indica lo stesso termine. Decidi con il commercialista, una CU per volta.
- Consegnare il PDF di EasyCondo come se fosse la CU. Il PDF è un riepilogo di lavoro. Al percipiente va consegnata la CU nel modello approvato dall'Agenzia, che produce il software di chi trasmette.
- Dimenticare le ritenute non versate. La CU certifica le ritenute operate anche se non sono state versate. Se EasyCondo segnala ritenute non versate, regolarizzale al più presto con l'F24 e il ravvedimento operoso: la riduzione della sanzione dipende dai giorni di ritardo, e i versamenti tardivi vanno poi indicati nel 770.
Domande frequenti
Chi deve fare la Certificazione Unica del condominio?
Il condominio è sostituto d'imposta quando paga compensi soggetti a ritenuta d'acconto. L'amministratore, che rappresenta il condominio, firma e trasmette la CU direttamente o tramite un intermediario abilitato come un commercialista o un CAF. Se nell'anno il condominio non ha operato ritenute, di norma non c'è CU da fare; fanno eccezione i compensi di lavoro autonomo pagati senza ritenuta, ad esempio a un professionista in regime forfetario, per i quali va sentito il commercialista.
Entro quando va consegnata la CU ai fornitori?
Entro il 16 marzo dell'anno successivo a quello dei pagamenti, per tutti i percipienti. Se il 16 marzo cade di sabato o in un giorno festivo, il termine slitta al primo giorno lavorativo successivo.
La CU per una ditta pagata con ritenuta del 4% scade il 30 aprile o il 31 ottobre?
Nel dubbio, entro il 30 aprile: un invio anticipato non comporta sanzioni. Il termine dipende dal fatto che quel reddito sia dichiarabile o no con la precompilata: per il 2026 parte della stampa specializzata distingue le società, con invio entro il 31 ottobre, e le ditte individuali, per le quali indica il 30 aprile. Le istruzioni cambiano spesso: controlla quelle del modello CU dell'anno o chiedi al commercialista prima di decidere il termine.
EasyCondo invia la CU all'Agenzia delle Entrate?
No. EasyCondo calcola i dati per percipiente e produce un PDF di riepilogo con lordo, imponibile, aliquota e ritenute operate. Non genera il file telematico, non compila il modello approvato e non trasmette nulla: l'invio si fa con Entratel o Fisconline, direttamente o tramite un intermediario abilitato.
Che rapporto c'è tra CU e modello 770?
La CU certifica i compensi e le ritenute di ogni percipiente; il 770 riepiloga le ritenute operate e i versamenti fatti con l'F24 nell'anno. Il condominio che ha operato ritenute presenta il 770 entro il 31 ottobre dell'anno dopo (se cade di sabato o in un giorno festivo slitta al primo giorno lavorativo successivo), e i dati delle CU, degli F24 e del 770 devono coincidere.
Cosa succede se la CU viene inviata in ritardo o con errori?
Il DPR 322/1998 prevede 100 € per ogni certificazione omessa, tardiva o errata, con un tetto di 50.000 € per sostituto. Per una CU errata la sanzione non si applica se quella corretta arriva entro cinque giorni dalla scadenza; se la trasmissione corretta avviene entro sessanta giorni dalla scadenza, la sanzione scende a un terzo, con un tetto di 20.000 €. Resta possibile il ravvedimento operoso: verifica gli importi in vigore con il commercialista.
Strumenti e norme collegati
Il codice civile, articolo per articolo
- Art. 1130 c.c.: Attribuzioni dell'amministratore
- Art. 1131 c.c.: Rappresentanza del condominio