Il rendiconto condominiale, o consuntivo, è il conto che l’amministratore rende ogni anno ai condòmini: quanto si è speso, quanto è stato versato, quanto resta sul conto e chi deve ancora pagare. Questa guida spiega come si fa il rendiconto condominiale: cosa deve contenere per legge, come si prepara in EasyCondo partendo dalle registrazioni dell’anno e quali parti vanno completate fuori dall’app prima dell’assemblea.
Cosa dice la norma
L’art. 1130-bis c.c. chiede un rendiconto che chiunque possa verificare subito, anche su fondi disponibili e riserve, composto da tre parti: il registro di contabilità, il riepilogo finanziario e una nota sintetica esplicativa della gestione, con i rapporti in corso e le questioni pendenti. Il registro si tiene durante l’anno: ogni movimento in entrata e in uscita va annotato in ordine cronologico entro trenta giorni, anche con strumenti informatici (art. 1130, n. 7, c.c.).
La legge non dice quale criterio usare, cassa o competenza: chiede un conto comprensibile anche a chi non è del mestiere. Nella prassi si usano entrambi, a volte insieme; l’importante è dichiarare nella nota sintetica quale si è seguito e collegare spese e pagamenti. Scritture e giustificativi si conservano per dieci anni dalla data della registrazione (art. 1130-bis c.c.).
L’amministratore redige il rendiconto annuale e convoca l’assemblea per approvarlo entro 180 giorni (art. 1130, n. 10, c.c.). L’approvazione spetta all’assemblea, che decide anche come impiegare il residuo attivo (art. 1135 c.c.). L’omessa convocazione per l’approvazione del rendiconto è una grave irregolarità, e non rendere il conto della gestione consente a ogni condomino di chiedere al giudice la revoca dell’amministratore (art. 1129 c.c., undicesimo e dodicesimo comma). L’assemblea può anche nominare un revisore condominiale che verifichi la contabilità, con spesa a carico di tutti i condòmini (art. 1130-bis c.c.).
Come si fa, passo passo
-
Completa le registrazioni dell’anno. In Contabilità → Rate e spese controlla che ci siano tutte le spese dell’esercizio, ciascuna con voce di spesa e riparto, e tutti gli incassi. Poi:
- conferma o rifiuta i bonifici in Altro → Pagamenti segnalati (vedi come registrare i pagamenti delle rate);
- abbina quelli senza rata in Altro → Versamenti da abbinare;
- segna come versate le ritenute in Fiscale → Scadenzario F24 (vedi ritenuta del 4% e F24).
-
Apri il consuntivo dell’esercizio. Puoi aprirlo anche a esercizio aperto, per una verifica a metà anno: il fondo cassa è allora indicato «ad oggi». Vai in Contabilità → Esercizi e preventivi, scegli il condominio e, sulla card dell’esercizio, apri Azioni → Consuntivo. Ogni card mostra già spese, incassato e, per gli esercizi chiusi, il saldo finale.
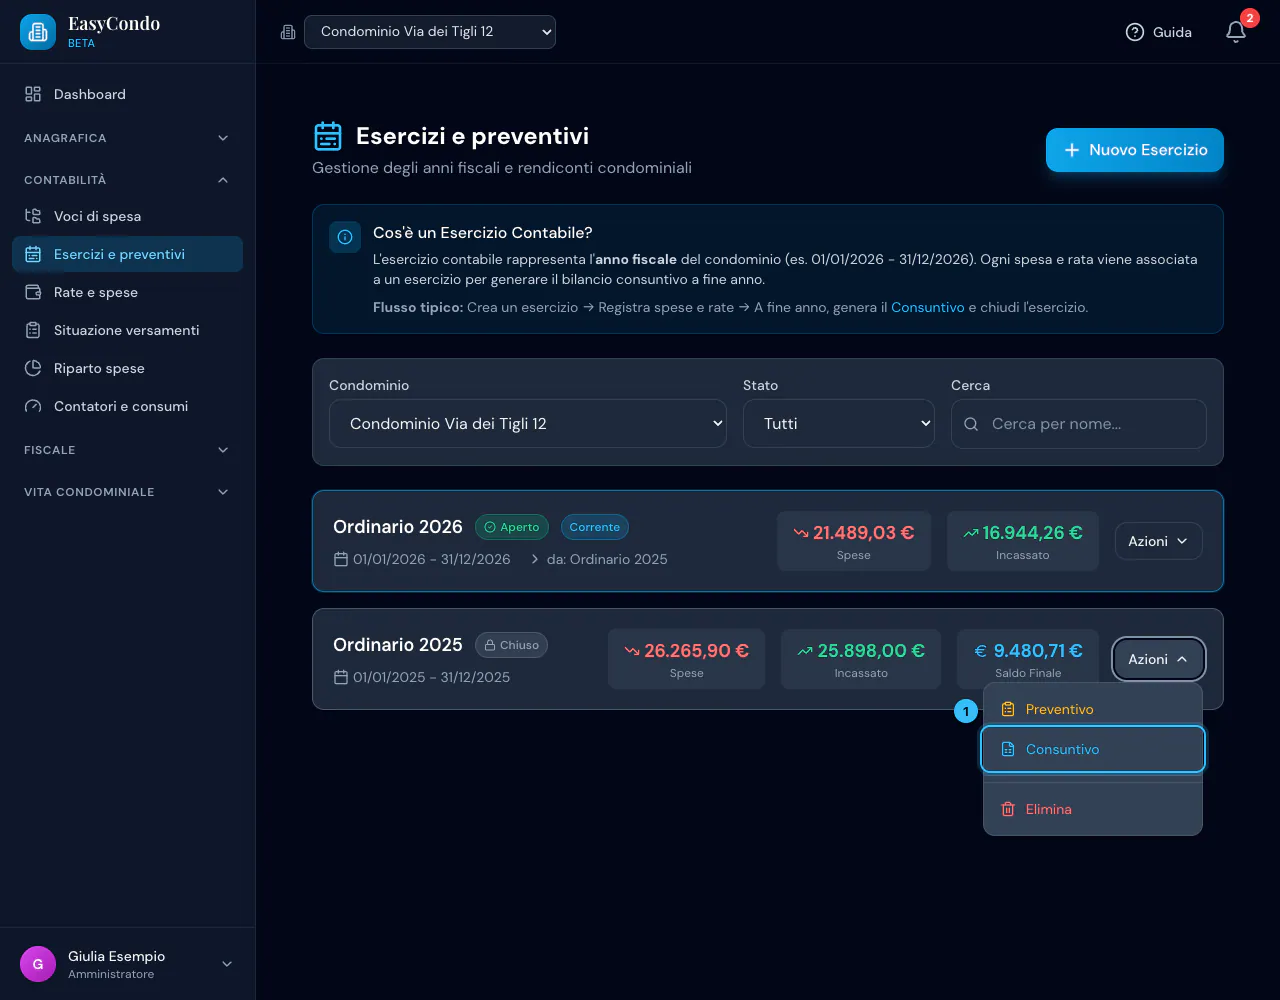
Passo 2: Azioni → Consuntivo sul 2025, già chiuso -
Leggi il riepilogo e le spese per capitolo. La finestra «Rendiconto Consuntivo» mostra in alto tre totali: Totale Uscite, Totale Versamenti e Saldo complessivo condòmini (positivo se ci sono quote da versare, negativo se è stato versato in eccedenza). Sotto:
- il Prospetto di cassa: fondo iniziale (cassa e banca) più incassi meno pagamenti, uguale fondo finale;
- Saldo Iniziale Banca, Saldo Iniziale Cassa (contanti) se ce ne sono e, dopo la chiusura, Saldo Finale Banca;
- Fondo Cassa e Interessi di mora;
- Debiti verso fornitori (spese non pagate, al netto delle ritenute) e Ritenute da versare;
- Spese per Capitolo, cioè le uscite sommate per voce di spesa; una spesa con più voci si divide fra i loro capitoli.
Se una parte delle spese non è stata ripartita fra le unità, compare un avviso con l’elenco e il riquadro Spese non ripartite: sistemale prima di andare avanti, altrimenti la somma dei saldi non copre le uscite.
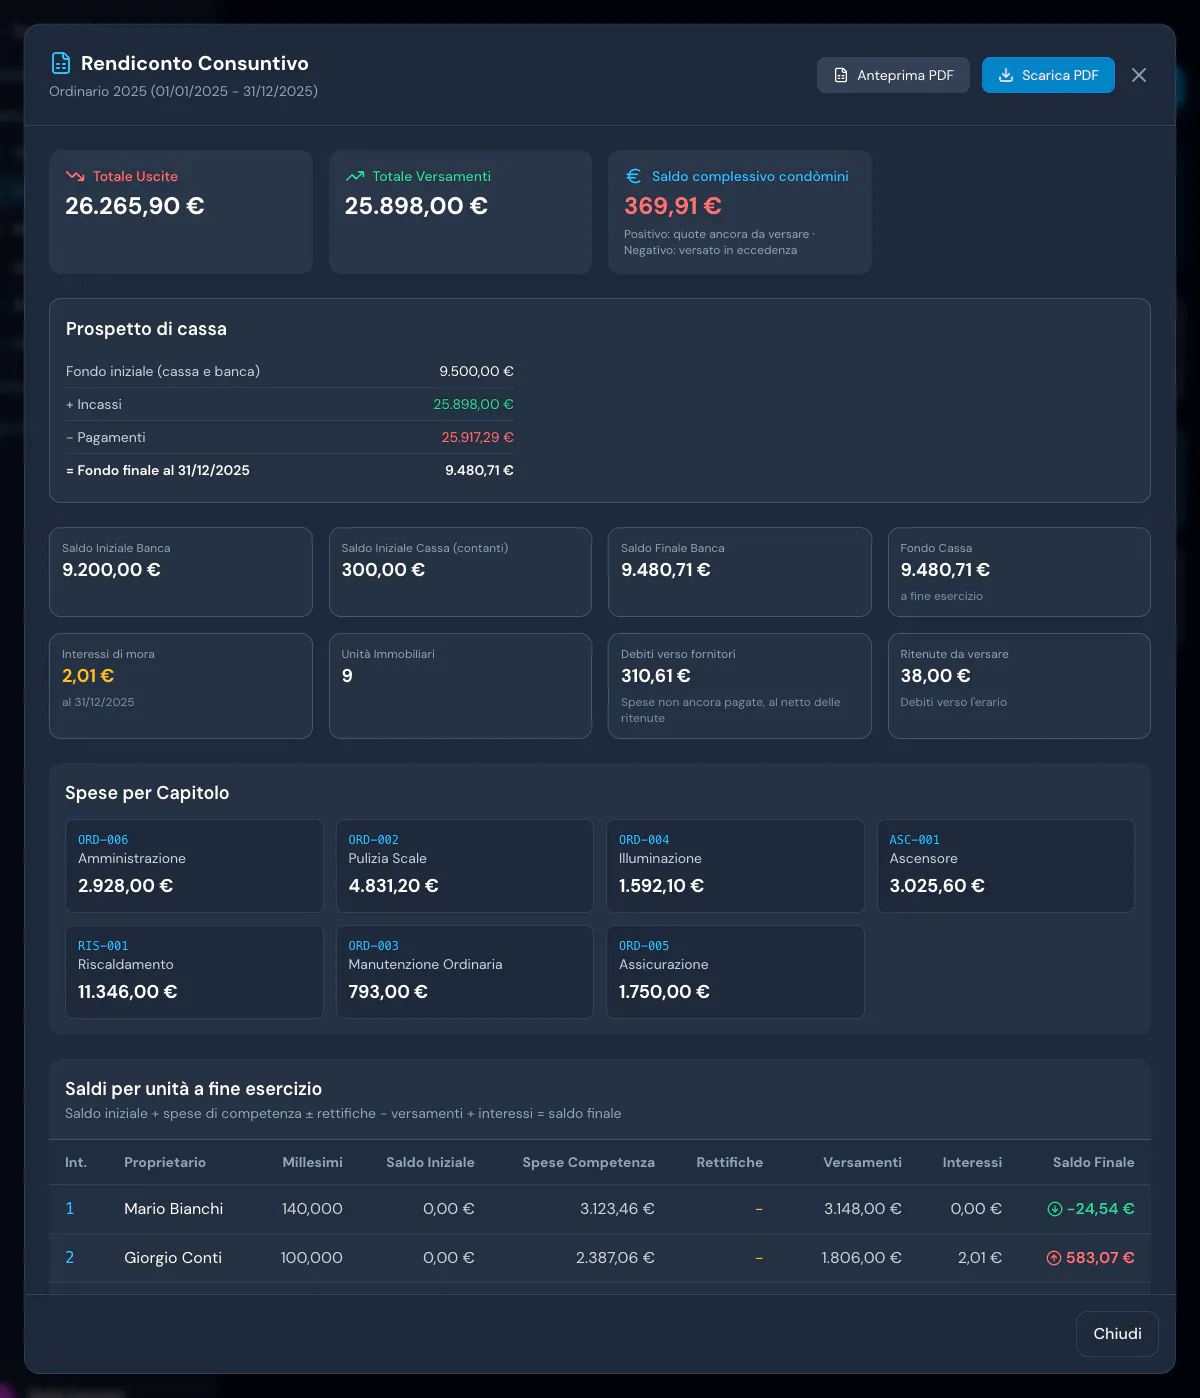
Passo 3: il riepilogo e le spese per capitolo -
Controlla i saldi per unità. Scorri fino a Saldi per unità a fine esercizio. Per ogni interno la tabella applica la formula scritta sotto il titolo: saldo iniziale più spese di competenza, più o meno le rettifiche, meno i versamenti, più gli interessi, uguale saldo finale. In rosso i saldi a debito, in verde quelli a credito. Se il proprietario è cambiato durante l’esercizio, sotto il nome compare una nota sul subentro.
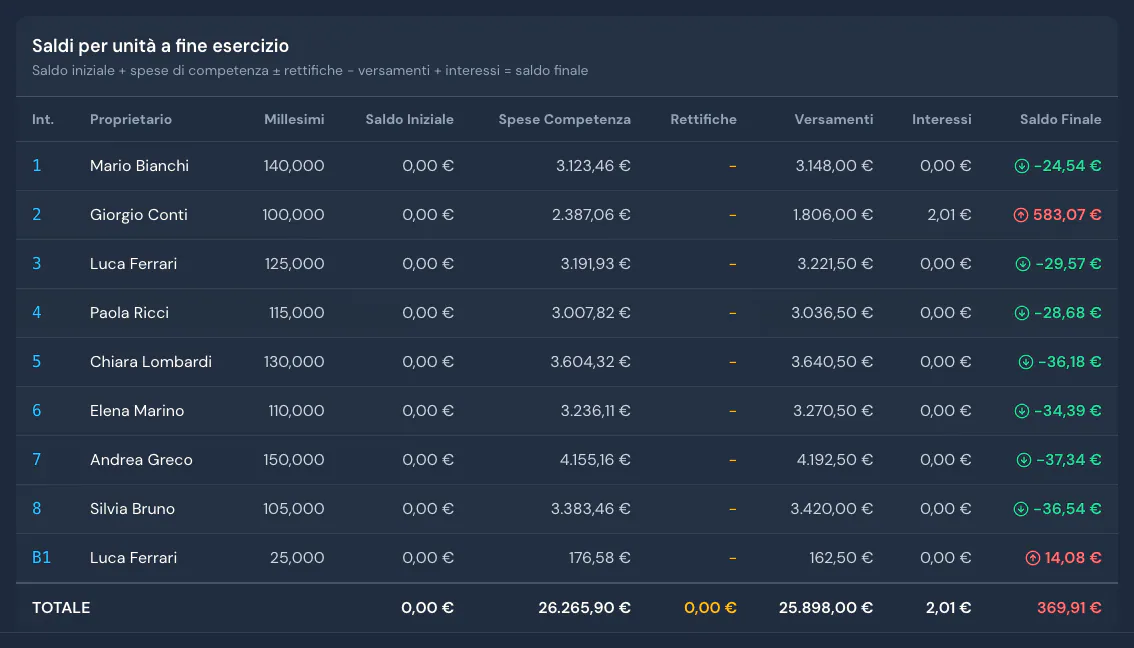
Passo 4: il conguaglio di ogni unità -
Quadra il fondo cassa con l’estratto conto. Tre controlli:
- saldo iniziale più incassi meno pagamenti deve dare il fondo cassa di fine anno: il Prospetto di cassa fa il conto, contanti iniziali compresi, e se a esercizio chiuso non torna mostra la «Differenza di quadratura»;
- a esercizio chiuso tutto il saldo finale compare sotto Saldo Finale Banca, contanti compresi: per il confronto con l’estratto conto al 31/12 togli i contanti in cassa;
- i debiti verso fornitori devono corrispondere alle fatture non pagate al 31/12, le ritenute da versare a quelle trattenute e non ancora versate, di solito con l’F24 di gennaio.
-
Chiudi l’esercizio. Dal menu Azioni scegli Chiudi Esercizio. Prima della conferma EasyCondo elenca i rischi che trova: esercizio non ancora finito, rate non scadute, spese ripartite inferiori al preventivo, pagamenti segnalati da confermare, pagamenti senza rata. Non bloccano la chiusura, ma ognuno cambia i saldi: i controlli completi sono nella guida sulla chiusura dell’esercizio. Dopo Chiudi esercizio compare il messaggio «Esercizio chiuso con successo. Saldo finale: …», calcolato sui movimenti di cassa del periodo.
Per correggere un errore c’è Riapri Esercizio, finché i saldi non sono riportati nell’esercizio successivo. Alla riapertura il saldo finale della chiusura si azzera: Saldo Finale Banca sparisce e il fondo cassa torna calcolato sui movimenti finché non richiudi.
-
Scarica il PDF del bilancio consuntivo. Torna su Azioni → Consuntivo e usa Anteprima PDF per controllarlo o Scarica PDF per salvarlo. Il «Bilancio Consuntivo» riporta condominio, esercizio, periodo e data di generazione, poi Riepilogo Generale, Prospetto di Cassa, le eventuali Spese non ripartite, Spese per Capitolo, Dettaglio per Unità con saldo e stato di ciascuna (Da Vers., Eccedenza, Pari) e uno Stato Patrimoniale Semplificato. In fondo una nota avverte che il documento non sostituisce registro di contabilità e nota sintetica. Ogni unità riporta il proprietario alla fine dell’esercizio, l’obbligato per quelle spese, anche se lo rigeneri dopo una vendita.
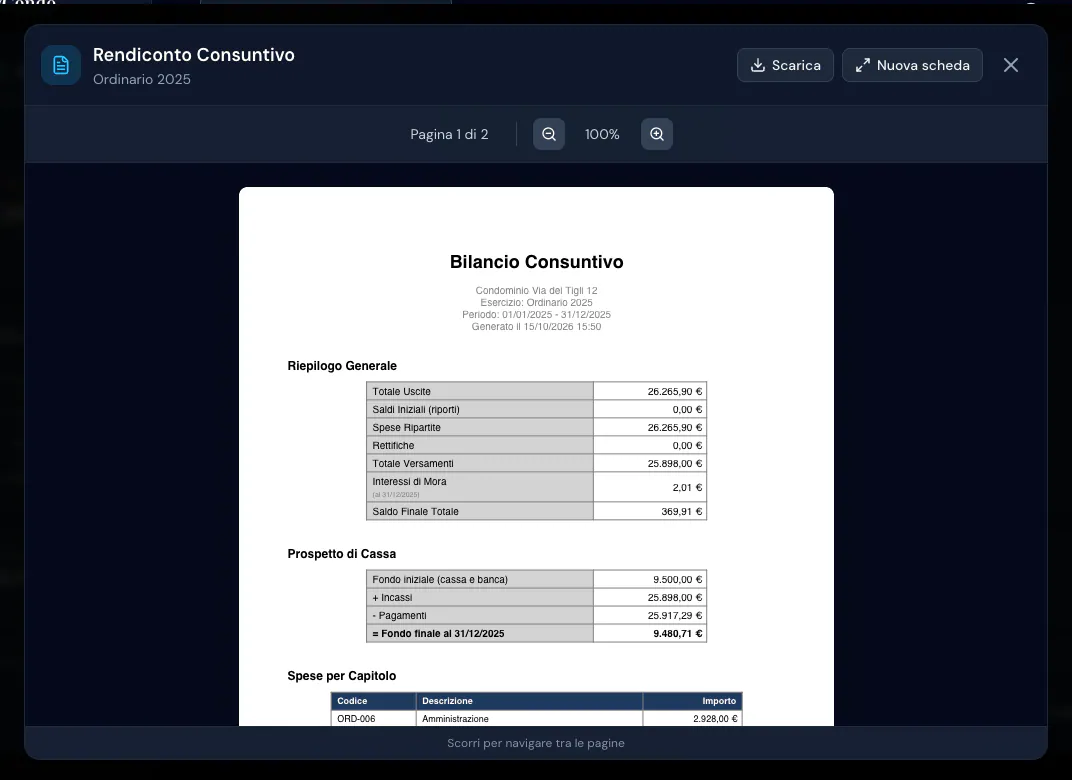
Passo 7: il bilancio consuntivo in PDF -
Completa il rendiconto e mettilo a disposizione. La pagina Esercizi e preventivi è riservata all’amministratore ed EasyCondo non invia il rendiconto: i condòmini lo vedono solo se lo pubblichi tu.
- Cosa allegare: il PDF, la nota sintetica, la stampa del registro di contabilità, l’estratto conto al 31/12 e, se serve, il piano di riparto in PDF della pagina Riparto spese.
- Dove: in Vita condominiale → Documenti con Carica Documento, attivando se vuoi Richiedi conferma lettura; in alternativa nella scheda Documenti dell’assemblea, con il PDF come «Bilancio Preventivo/Consuntivo» e la nota come «Relazione Amministratore». Solo i documenti caricati in Documenti avvisano chi ha l’accesso, con una notifica nell’app e, se non l’ha disattivata nelle preferenze, un’email.
-
Convoca l’assemblea e fai approvare il rendiconto. In Vita condominiale → Assemblee crea l’assemblea con il punto «Approvazione del rendiconto» all’ordine del giorno, come spiega la guida su come convocare l’assemblea; presenze e maggioranze sono nella guida sul quorum dell’assemblea. L’avviso deve arrivare almeno cinque giorni prima della prima convocazione, con PEC, raccomandata o consegna a mano (art. 66 disp. att. c.c.). EasyCondo non spedisce l’avviso per email: «Avvisa i condòmini» manda solo una notifica e un’email di cortesia, che non valgono come convocazione. In assemblea si vota con la maggioranza di ordinaria amministrazione (art. 1136 c.c.), e per un conto veloce dei quorum c’è il calcolo delle maggioranze. Come registrare voti ed esito è spiegato nella guida su votazioni e verbale dell’assemblea.
Registro di contabilità, riepilogo e nota sintetica: cosa produce EasyCondo
Ecco come si confrontano le tre parti richieste dall’art. 1130-bis c.c. con ciò che l’app genera:
- Riepilogo finanziario: in gran parte. Consuntivo e PDF riportano uscite, versamenti, il prospetto di cassa (fondo iniziale, incassi, pagamenti, fondo finale), saldi delle unità, interessi di mora, fondo cassa, debiti verso fornitori ed erario, crediti verso i condòmini e anticipi ricevuti. Il criterio è misto: il Totale Uscite comprende le spese dell’anno anche se non ancora pagate (competenza), mentre il fondo cassa segue i movimenti effettivi per data (cassa), così il saldo finale di un anno è il saldo iniziale del successivo. L’app non distingue fondi e riserve, come il fondo lavori: indica tu nella nota a cosa corrisponde il saldo di cassa.
- Registro di contabilità: no. EasyCondo non tiene un registro cronologico di entrate e uscite. Le spese, con importo, scadenza e stato del pagamento al fornitore, sono nella scheda Uscite / Spese di Rate e spese; Contabilità → Situazione versamenti mostra le rate con versato e residuo, ma per data di scadenza, non di pagamento. Il registro va tenuto durante l’anno con un altro strumento, anche un foglio di calcolo; l’estratto conto serve a controllarlo, non lo sostituisce.
- Nota sintetica esplicativa: no. È il testo che spiega la gestione: criterio contabile, fondi e riserve, lavori, scostamenti dal preventivo, morosità, contenziosi, contratti in corso, adempimenti fiscali del condominio (F24, Certificazione Unica, 770). La scrive l’amministratore.
Il consuntivo, inoltre, non confronta il preventivo con le spese effettive (il preventivo si apre da Azioni → Preventivo), il PDF mostra i totali per voce e non le singole fatture, e l’esercizio non ha uno stato «approvato»: l’esito resta nel verbale. Il riparto di ogni spesa unità per unità si scarica dalla pagina Riparto spese, come spiega la guida sul riparto spese condominiali.
Approvazione del rendiconto in assemblea: riporto dei saldi e domande dei condòmini
Riporto dei saldi e conguagli
Azioni → Crea Successivo, disponibile solo su un esercizio chiuso, apre il nuovo esercizio e vi riporta il saldo finale di ogni unità come saldo iniziale. Di solito lo si fa a gennaio, per emettere le rate del nuovo anno, cioè prima dell’assemblea: fino all’approvazione quei saldi sono provvisori. Il conguaglio a debito si fonda sul rendiconto e sullo stato di ripartizione approvati: prima del voto conviene non sollecitarlo e non agire per decreto ingiuntivo. Per chi è in ritardo, la procedura è nella guida sui condòmini morosi.
Come rispondere ai dubbi dei condòmini
- Perché il mio saldo è a debito se ho pagato tutte le rate? Le rate sono acconti sul preventivo: se le spese reali lo superano, il saldo è a debito anche per chi ha pagato tutto.
- Dove sono finiti i soldi della voce X? Spese per Capitolo dà il totale, la scheda Uscite / Spese l’elenco. Chi vuole vedere le fatture può chiederlo, anche con il modulo di richiesta documenti all’amministratore.
- Perché il conto in banca non coincide con il risultato dell’anno? Perché la banca segue i pagamenti effettivi: una fattura di dicembre pagata a febbraio pesa sulle spese dell’anno ma non ancora sul conto. Per questo il consuntivo indica a parte debiti verso fornitori e ritenute da versare.
Esempio pratico
Ecco un consuntivo di esempio. Il Condominio Via dei Tigli 12, a Milano, ha 9 unità e un esercizio che coincide con l’anno solare. Il 2025 è il primo anno gestito in EasyCondo, quindi le unità partono da saldi iniziali a zero. L’amministratrice chiude l’esercizio e apre Azioni → Consuntivo.
Le uscite dell’anno sono 26.265,90 €, divise su sette voci di spesa: riscaldamento 11.346,00 €, pulizia scale 4.831,20 €, ascensore 3.025,60 €, amministrazione 2.928,00 €, assicurazione 1.750,00 €, illuminazione 1.592,10 € e manutenzione ordinaria 793,00 €. I condòmini hanno versato 25.898,00 €; con 2,01 € di interessi di mora, il saldo complessivo è di 369,91 € ancora da versare.
Sette unità su nove chiudono a credito di poche decine di euro: l’interno 1 di Mario Bianchi ha spese per 3.123,46 € e versamenti per 3.148,00 €, quindi un credito di 24,54 €. L’interno 2 di Giorgio Conti ha spese per 2.387,06 €, ha versato 1.806,00 € e matura 2,01 € di interessi: 583,07 € a debito. Anche il box B1 chiude a debito, di 14,08 €.
Per la quadratura servono i dati di partenza: 9.200,00 € in banca e 300,00 € in contanti, fondi del condominio che non corrispondono a nessun saldo dei condòmini e di cui la nota sintetica deve spiegare l’origine. Il Prospetto di cassa del consuntivo riporta incassi e pagamenti dell’anno; i pagamenti tornano così:
- uscite 26.265,90 € − bolletta elettrica di dicembre pagata a febbraio 310,61 € − ritenute di dicembre versate a gennaio 38,00 € = pagamenti 25.917,29 €;
- 9.500,00 + 25.898,00 − 25.917,29 = 9.480,71 €, il fondo cassa e il Saldo Finale Banca del consuntivo;
- con i 300 € di contanti ancora in cassa, l’estratto conto al 31/12 dovrebbe indicare 9.180,71 €.
I contanti vanno comunque tenuti al minimo, perché le somme del condominio devono transitare sul conto corrente (art. 1129 c.c., settimo comma).
L’amministratrice scarica il PDF, lo completa con nota sintetica e registro di contabilità e lo allega alla convocazione dell’assemblea ordinaria del 21 aprile 2026, entro i 180 giorni. In seconda convocazione il rendiconto 2025 è approvato con 5 voti favorevoli su 6 intervenuti, che rappresentano 645 millesimi. I saldi già riportati nel 2026 con Crea Successivo diventano così definitivi.
Errori frequenti
- Generare il consuntivo con le registrazioni a metà. Spese di dicembre non inserite, pagamenti segnalati ancora da confermare, bonifici senza rata, ritenute non segnate come versate: il consuntivo legge i dati così come sono. Completa prima Rate e spese (anche Altro → Pagamenti segnalati e Altro → Versamenti da abbinare) e lo Scadenzario F24.
- Lasciare spese senza voce di spesa. Una spesa senza voce entra nel Totale Uscite ma in nessun riquadro di Spese per Capitolo: la somma dei capitoli non coincide con il totale e il condomino non capisce dove sia finita. Assegna a ogni spesa la sua voce.
- Presentare solo il PDF come se fosse il rendiconto completo. Il PDF di EasyCondo copre il riepilogo e i saldi, ma non contiene la nota sintetica esplicativa né il registro di contabilità, che l'art. 1130-bis c.c. richiede. Allegali alla convocazione o indica dove e quando si possono consultare.
- Confrontare il Saldo Finale Banca con l'estratto conto senza togliere i contanti. Alla chiusura EasyCondo mette tutto il saldo finale sotto la banca, contanti compresi. Togli i contanti presenti in cassa al 31/12 prima del confronto; se resta una differenza, cercala prima della chiusura.
- Correggere un esercizio già riportato. Dopo «Crea Successivo» l'esercizio chiuso non si può più riaprire: «Crea Successivo» e «Riapri Esercizio» spariscono dal menu. Se l'errore emerge prima del voto, correggi o rinvia l'approvazione; se emerge dopo, registra la rettifica nell'esercizio in corso e spiegala nella nota sintetica del rendiconto successivo.
Domande frequenti
Entro quando va approvato il rendiconto condominiale?
L'amministratore deve convocare l'assemblea per l'approvazione entro 180 giorni (art. 1130, n. 10, c.c.), che di solito si contano dalla chiusura dell'esercizio: con l'anno solare il termine cade il 29 giugno (il 28 negli anni bisestili). Non è pacifico se basti spedire l'avviso entro quella data: per prudenza conviene che anche la riunione si tenga entro il termine.
Cosa succede se l'amministratore non presenta il rendiconto?
L'omessa convocazione dell'assemblea per l'approvazione del rendiconto è una grave irregolarità (art. 1129, dodicesimo comma, n. 1, c.c.), e non rendere il conto della gestione consente a ciascun condomino di chiedere al giudice la revoca (art. 1129, undicesimo comma, c.c.). L'assemblea può revocarlo in ogni momento. Se l'amministratore non convoca, almeno due condòmini che rappresentano un sesto del valore possono chiederglielo e, dopo dieci giorni, convocare da soli (art. 66 disp. att. c.c.).
Con quale maggioranza si approva il rendiconto?
È una delibera di ordinaria amministrazione (artt. 1135 e 1136 c.c.): in prima convocazione serve la maggioranza degli intervenuti con almeno metà del valore dell'edificio, in seconda la maggioranza degli intervenuti con almeno un terzo del valore.
Il rendiconto si fa per cassa o per competenza?
La legge non lo impone: chiede un rendiconto che consenta l'immediata verifica (art. 1130-bis c.c.). Nella prassi si usano la cassa, la competenza o un criterio misto; l'importante è dichiarare nella nota sintetica quale si è seguito e indicare a parte debiti e crediti, così che spese e pagamenti si possano collegare.
Il condomino può vedere fatture e ricevute prima dell'assemblea?
Sì. Condòmini e titolari di diritti reali o di godimento possono prendere visione dei documenti giustificativi di spesa in ogni tempo ed estrarne copia a proprie spese (art. 1130-bis c.c.). L'amministratore indica luogo, giorni e orari in cui consultarli (art. 1129, secondo comma, c.c.): può organizzare l'accesso, non ostacolarlo.
Chi è il revisore condominiale e quando serve?
È la persona incaricata di verificare la contabilità, di solito un professionista contabile; la legge non ne fissa i requisiti. Non è obbligatorio: l'assemblea può nominarlo in qualsiasi momento o per più annualità, con la maggioranza degli intervenuti e almeno metà del valore (art. 1136, secondo comma, c.c.), e la spesa si ripartisce fra tutti i condòmini in base ai millesimi di proprietà (art. 1130-bis c.c.).
Strumenti e norme collegati
Il codice civile, articolo per articolo
- Art. 1130-bis c.c.: Rendiconto condominiale
- Art. 1130 c.c.: Attribuzioni dell'amministratore
- Art. 1135 c.c.: Attribuzioni dell'assemblea
- Art. 1129 c.c.: Nomina, revoca e obblighi dell'amministratore
- Art. 1136 c.c.: Costituzione dell'assemblea e validità delle delibere
- Art. 66 disp. att. c.c.: Convocazione dell'assemblea
- Art. 63 disp. att. c.c.: Riscossione dei contributi e condòmini morosi