Chi paga la rata condominiale in ritardo deve, oltre alla rata, gli interessi di mora. Questa guida spiega quando decorrono e quale tasso usare, poi mostra come EasyCondo li calcola e li fa comparire nel saldo dell’unità e nei solleciti. In fondo trovi come condonarli quando serve.
Cosa dice la norma
Nelle obbligazioni di denaro, dal giorno della mora sono dovuti gli interessi al tasso legale, anche se prima non erano dovuti e anche se il creditore non prova un danno (art. 1224 c.c.). Il tasso legale lo fissa ogni anno un decreto del Ministero dell’economia (art. 1284 c.c.): è dell’1,6% annuo dal 1° gennaio 2026, dopo il 2% del 2025 e il 2,5% del 2024. Per le rate con scadenza deliberata dall’assemblea l’orientamento prevalente fa decorrere la mora dalla scadenza, senza bisogno di intimazione (art. 1219, secondo comma, n. 3, c.c.).
Secondo la giurisprudenza di legittimità, un tasso diverso e più alto si può applicare se lo prevede un regolamento contrattuale, cioè accettato da tutti i condòmini, e comunque sotto il tasso soglia antiusura. Il regolamento assembleare può fissare le regole d’uso e le sanzioni dell’art. 70 disp. att., ma non può incidere sui diritti dei singoli: sul punto vedi la scheda dell’art. 1138 c.c.. Sugli interessi scaduti non si calcolano altri interessi, salvo i casi dell’art. 1283 c.c.
Per riscuotere rate e interessi l’amministratore può chiedere il decreto ingiuntivo immediatamente esecutivo, sulla base dello stato di ripartizione approvato dall’assemblea (art. 63 disp. att. c.c.). Deve agire entro sei mesi dalla chiusura dell’esercizio in cui il credito esigibile è compreso, salvo dispensa dell’assemblea (art. 1129, nono comma, c.c.). Se la misura non è fissata dal regolamento, dalla domanda giudiziale il tasso sale a quello previsto per i ritardi nelle transazioni commerciali (art. 1284, quarto comma, c.c.).
Come si fa, passo passo
-
Imposta il tasso del condominio. Apri Anagrafica → Condomini e unità, scheda Condomini, e clicca la matita «Modifica» del condominio. Nel campo «Interessi di mora (% annuo)» EasyCondo usa di regola il tasso legale dell’anno («Si applica il saggio legale dell’anno (art. 1284 c.c.)»). Spunta «Tasso da regolamento contrattuale» e scrivi la percentuale solo se il regolamento contrattuale la prevede. L’impostazione vale per quel condominio e non per tutto lo studio.
-
Controlla il saldo dell’unità. Nella scheda Unità clicca l’icona «Saldo contabile» sulla riga dell’interno. Il riquadro mostra saldo iniziale, rettifiche, quote spese, versamenti e la riga «Interessi di mora», calcolata alla data di oggi.
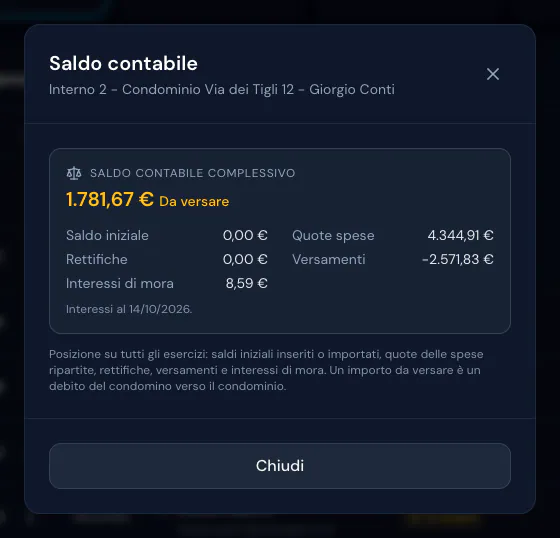
Passo 2: gli interessi nel saldo dell'unità -
Verifica le rate scadute. In Contabilità → Rate e spese, vista raggruppata, le rate non saldate dopo la scadenza contano nelle «Scadute». Cliccando Paga (o Completa, o Mora) sulla riga della rata vedi la riga «Interessi a oggi» e il «Dettaglio Mora».
-
Manda il sollecito. In Contabilità → Rate e spese clicca Morosità, poi l’icona «Invia sollecito» sulla riga del condòmino e scegli tra solo notifica, solo email o entrambe. Il sollecito di pagamento elenca le rate con il residuo, il «Totale capitale», gli «Interessi moratori» e il «TOTALE DOVUTO». Gli interessi sono quelli maturati alla data del sollecito: il giorno del pagamento saranno di più.
-
Registra il pagamento. Il versamento copre prima il capitale della rata e poi la mora. Se il condòmino paga solo la rata, la riga resta aperta con il bottone Mora: puoi incassare gli interessi o condonarli. Gli interessi si fermano quando il capitale è pagato.
-
Condona la mora, se è il caso. Spunta le rate nella vista raggruppata: in alto compare la barra con Condona Mora e Ripristina Mora. Lo stesso comando c’è come icona sul gruppo e sulla singola rata.
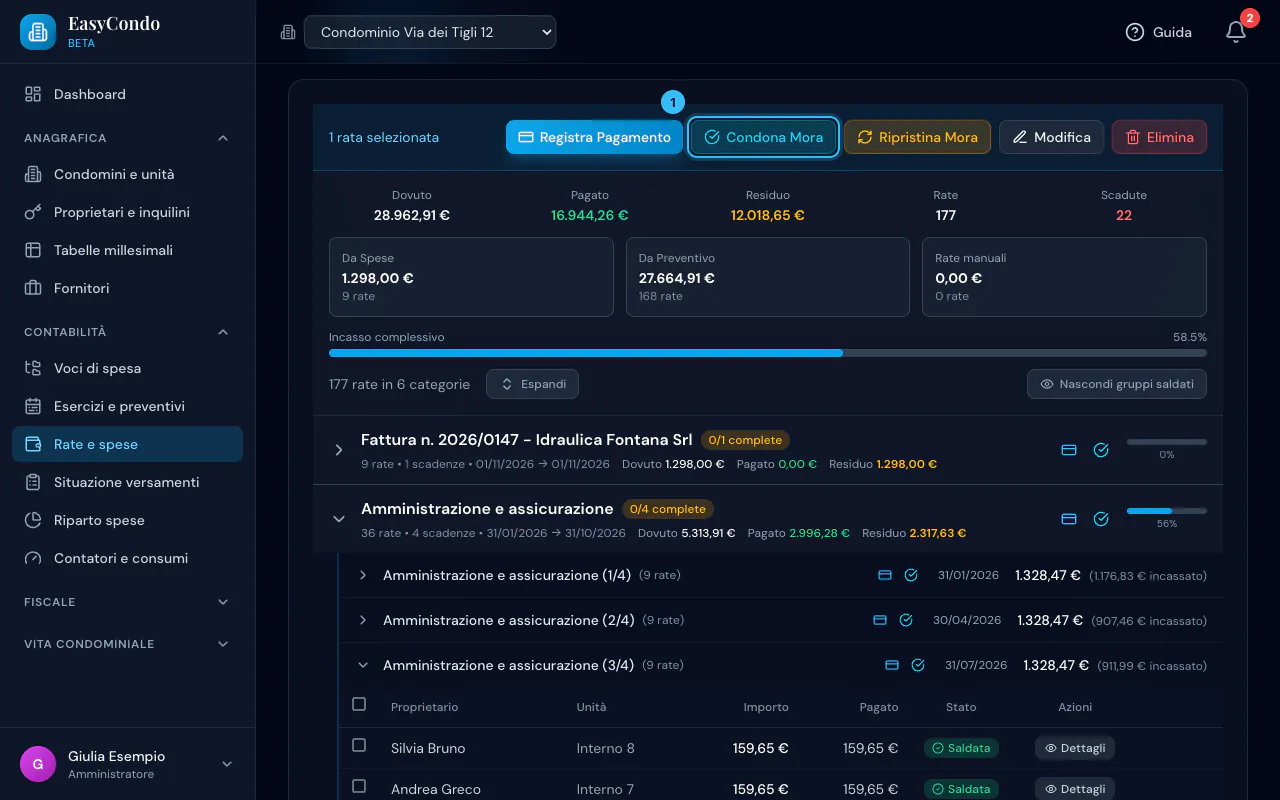
Passo 6: la barra delle azioni sulle rate -
Conferma il condono. La finestra «Condona Mora» spiega che gli interessi delle rate selezionate verranno azzerati e che l’operazione è reversibile. Clicca Condona. Se la mora era già stata pagata con un credito, il credito torna disponibile; se era stata pagata con un versamento, il condono viene rifiutato. Il condono si fa solo su esercizi aperti.
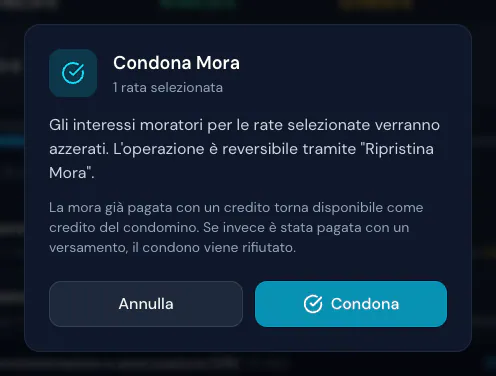
Passo 7: la conferma del condono
Il quadro per tutto il condominio è in Contabilità → Situazione versamenti, con il riquadro «Interessi Moratori» e la colonna «Interessi».
Come EasyCondo applica gli interessi
- Interesse semplice, senza capitalizzazione, su base 365 giorni anche negli anni bisestili.
- Dal giorno dopo la scadenza della rata, senza giorni di tolleranza.
- Sul capitale residuo: dopo ogni versamento il calcolo riparte dal nuovo residuo, dalla data valuta del versamento (o dalla data del pagamento, se manca la valuta).
- Tasso legale anno per anno: un ritardo dal 2025 al 2026 usa il 2% per i giorni del 2025 e l’1,6% per quelli del 2026. Con il tasso da regolamento si usa sempre la percentuale indicata.
- Niente interessi sul riporto dell’esercizio precedente messo in rata: con «Crea successivo» il riporto contiene già gli interessi maturati fino a fine esercizio, ma da lì il debito riportato non ne produce altri. Per legge il capitale continuerebbe a maturarli: se vuoi chiederli, calcolali con lo strumento.
- Fino alla fine dell’esercizio: nel saldo dell’unità gli interessi si fermano alla data di fine dell’esercizio; sulla rata si fermano quando si generano i riporti.
- Nessun addebito separato: gli interessi non creano una rata nuova, ma entrano nel dovuto della rata, finché non sono pagati o condonati.
Cosa EasyCondo non fa: non imputa i versamenti prima agli interessi (art. 1194 c.c.; l’imputazione al capitale è dichiarata nel pagamento, nella Morosità e nella scheda del condominio) e non applica penali diverse dagli interessi. Condono e ripristino della mora lasciano invece una riga nel Registro attività.
Esempio pratico
Nel Condominio Via dei Tigli 12 l’interno 2 (Giorgio Conti) ha pagato solo la prima rata dell’esercizio 2026. Il condominio non ha un tasso da regolamento, quindi vale il tasso legale dell’1,6%.
- Il saldo dell’unità. Il «Saldo contabile» dell’interno 2 mostra 1.781,67 € da versare, di cui 8,59 € di interessi di mora al 14/10/2026: pochi, perché le sue rate sono di circa 160 € e la parte di debito riportata dal 2025 non produce interessi.
- Il pagamento. Se Giorgio Conti versa solo il capitale delle rate, le righe restano con il bottone «Mora» per gli 8,59 €. L’amministratore li incassa con il versamento successivo o, se l’assemblea ha deliberato di rinunciarvi, li azzera con «Condona Mora».
Errori frequenti
- Inserire un tasso «da regolamento» senza un regolamento contrattuale. La casella «Tasso da regolamento contrattuale» va spuntata solo se il regolamento, accettato da tutti i condòmini, prevede un tasso diverso da quello legale. Una delibera a maggioranza non basta.
- Pensare che il versamento paghi prima gli interessi. EasyCondo imputa ogni versamento prima al capitale della rata e poi alla mora: una rata può risultare con il capitale pagato e la mora ancora da incassare (bottone «Mora»). È una scelta favorevole al condòmino: l'art. 1194 c.c. consentirebbe al condominio di imputarlo prima agli interessi.
- Condonare senza delibera. «Condona Mora» lascia nel Registro attività solo una riga per condominio, come «Condonata la mora di 3 rate». Per rinunciare agli interessi serve una delibera assembleare, perché l'amministratore da solo non può rinunciare a crediti del condominio: conserva il verbale in Vita condominiale → Documenti.
- Contare interessi sul saldo dell'esercizio precedente. Il saldo riportato in rata non produce interessi in EasyCondo, per evitare interessi su interessi (art. 1283 c.c.). Con «Crea successivo» il riporto contiene già gli interessi maturati fino a fine esercizio; vanno calcolati a parte solo per i saldi importati da un altro gestionale.
Domande frequenti
Da quando decorrono gli interessi di mora sulle spese condominiali?
Per le rate con una scadenza fissata dall'assemblea, secondo l'orientamento prevalente, dal giorno successivo alla scadenza, senza bisogno di una lettera di messa in mora. EasyCondo li calcola proprio dal giorno dopo la scadenza, senza giorni di tolleranza.
Qual è il tasso degli interessi di mora nel 2026?
In mancanza di un tasso stabilito dal regolamento contrattuale si applica il tasso legale dell'art. 1284 c.c., fissato all'1,6% annuo dal 1° gennaio 2026 (decreto del Ministero dell'economia del 10 dicembre 2025). Per i ritardi a cavallo di più anni ogni tratto usa il tasso del suo anno.
L'assemblea può decidere un tasso di mora più alto?
Con prudenza: secondo la giurisprudenza di legittimità un tasso diverso da quello legale è valido se previsto da un regolamento di natura contrattuale. Resta il limite del tasso soglia antiusura. Nel dubbio conviene un parere legale prima di applicarlo.
Gli interessi di mora compaiono nella lettera di sollecito?
Sì. Il sollecito generato da EasyCondo elenca le rate con il residuo, il totale del capitale, gli interessi moratori calcolati alla data e il totale dovuto.
Si possono cancellare gli interessi a un condòmino che ha pagato in ritardo?
Sì, se l'assemblea lo delibera: l'amministratore da solo non può rinunciare a crediti del condominio. In EasyCondo si usa «Condona Mora» sulle rate selezionate, reversibile con «Ripristina Mora». Se la mora è già stata pagata con un versamento il condono viene rifiutato; se è stata pagata con un credito, il credito torna disponibile.
Strumenti e norme collegati
Il codice civile, articolo per articolo
- Art. 63 disp. att. c.c.: Riscossione dei contributi e condòmini morosi
- Art. 1138 c.c.: Regolamento di condominio